miércoles, 5 de agosto de 2015

Para Autonómos : Gastos en Estimación Directa

07/07/2015,  Artículo elaborado y actualizado por Infoautónomos
En este artículo nos centramos en analizar los gastos fiscalmente deducibles para aquellos autónomos que tributáis en el régimen de estimación directa, tanto en su modalidad normal como en la simplificada, que es la más habitual.

 Relación de gastos deducibles en el IRPF
A continuación relacionamos los gastos más habituales que debe considerar el autónomo, siguiendo la relación establecida por Hacienda:
  • Consumos de explotación: compras de mercaderías, materias primas y auxiliares, combustibles, elementos y conjuntos incorporables, envases, embalajes y material de oficina. El consumo del ejercicio se calcula de acuerdo a la siguiente fórmula: Consumos = existencias iniciales  + compras  - existencias finales.
  • Sueldos y salarios: pagos a los trabajadores en concepto de sueldos, pagas extraordinarias, dietas y asignaciones para gastos de viajes, retribuciones en especie, premios e indemnizaciones.
  • Seguridad social a cargo de la empresa: cotizaciones derivadas de la contratación de trabajadores más las correspondientes al empresario autónomo. Por lo que se refiere a las aportaciones a mutualidades de previsión social, con la reforma fiscal, a partir de enero de 2015 es deducible el 50% de la aportación por contingencias comunes. Hasta ahora sólo erán deducibles las de los profesionales autónomos no integrados en el régimen especial de trabajadores autónomos que tengan la alternativa legal de cotizar a una mutua, con un máximo de 4.500 euros anuales.
  • Otros gastos de personal: incluye gastos de formación, indemnizaciones por rescisión de contrato, seguros de accidentes del personal, obsequios (ej- cestas de navidad) y contribuciones a planes de pensiones o a planes de previsión social empresarial.
  • Arrendamientos y cánones: alquileres, cánones, asistencia técnica, cuotas de arrendamiento financiero (leasing) que no tenga por objeto terrenos, solares u otros activos no amortizables.
  • Reparaciones y conservación: gastos de mantenimiento, repuestos y adaptación de bienes materiales. No se incluyen los que supongan una ampliación o mejora, ya que se consideran inversiones amortizables en varios años.
  • Servicios de profesionales independientes: honorarios de economistas, abogados, auditores, notarios así como las comisiones de agentes comerciales o mediadores independientes.
  • Otros servicios exteriores: gastos en investigación y desarrollo, transportes, primas de seguros, servicios bancarios, publicidad, relaciones públicas, suministros de electricidad, agua y telefonía y otros gastos de oficina no incluidos en los conceptos anteriores.
  • Tributos fiscalmente deducibles: el impuesto de bienes inmuebles (IBI), el impuesto de actividades económicas (IAE) y otros tributos y recargos no estatales y tasas, recargos y contribuciones estatales. No serán deducibles ni las sanciones ni los recargos de apremio o por presentar fuera de plazo las declaraciones de Hacienda.
  • IVA soportado: sólo será deducible cuando no sea desgravable a través de la declaración de IVA, es decir, que no presenten declaraciones trimestrales de IVA y por tanto no tengan derecho a deducirse las cuotas soportadas. Lo que ocurre en actividades exentas de IVA (ej- medicina) y en actividades acogidas a algunos regímenes especiales (régimen especial de recargo de equivalencia y régimen especial de la agricultura, ganadería y pesca).
  • Gastos financieros: intereses de préstamos y créditos, gastos de descuento de efectos, recargos por aplazamiento de pago de deudas, intereses de demora de aplazamientos de los pagos a Hacienda. No se incluirán los que se deriven de la utilización de capital propio.
  • Amortizaciones: importe del deterioro o depreciación de las inversiones contempladas como inmovilizado material o intangible afecto a la actividad. Su cálculo se realizará conforme a lo estipulado en el impuesto de sociedades. En estimación directa normal puede revestir mayor complejidad al existir supuestos de libertad de amortización.
En estimación directa simplificada, las amortizaciones se calcularán linealmente  de acuerdo con la tabla de amortizaciones simplificada.
GrupoDescripciónCoeficiente máximoPeriodo máximo (años)
1Edificios y Otras construcciones3 %68
2Instalaciones, mobiliario, enseres y resto del inmovilizado material10 %20
3Maquinaria12 %18
4Elementos de transporte16 %14
5Equipos para tratamiento de la información y sistemas y programas informáticos26 %10
6Utiles y herramientas30 %8
7Ganado vacuno, porcino, ovino y caprino16 %14
8Ganado equino y frutales no cítricos8 %25
9Frutales cítricos y viñedos4 %50
10Olivar2 %100
Serán aplicables los beneficios fiscales (amortización acelerada) para empresas de reducida dimensión del impuesto de sociedades.
  • Pérdidas por deterioro del valor de los elementos patrimoniales: deterioro de los créditos derivados por insolvencias de deudores (sólo si no están respaldados por avales, seguros ,etc); deterioro de fondos editoriales, fonográficos y audiovisuales, y deterioro del inmovilizado intangible, con un máximo del 20% de fondos de comercio que hayan sido adquiridos.
  • Otros gastos deducibles: adquisición de libros, suscripción a revistas profesionales, gastos de asistencia a eventos relacionados con la actividad (cursos, congresos, conferencias), cuotas de asociaciones empresariales, corporaciones y cámaras así como las primas de seguro de enfermedad satisfechas por el autónomo para él, su cónyuge o hijos menores de 25 que convivan en el domicilio familiar, con un máximo de 500 euros por persona.
  • Provisiones deducibles y gastos de difícil justificación: con la entrada en vigor de la reforma fiscal, a partir de enero de 2015 se establece un tope anual de 2.000 euros a la deducción en estimación directa simplificada del 5% del importe del rendimiento neto previo.
  • Provisiones fiscalmente deducibles: sólo los autónomos que tributen en estimación directa normal podrán desgravar las facturas no cobradas o los gastos asociados a las devoluciones de ventas.
                              

Gastos deducibles “especiales”: local, vehículo, teléfono móvil, viajes, vestuario

Hay una serie de partidas de gasto muy habituales entre los autónomos que presentan algunas peculiaridades y siempre generan dudas, debido sobre todo al grado de “afectación a la actividad” comúnmente aceptado. Partidas sobre las que Hacienda viene siendo cada vez más exigente en cuanto a los requisitos para justificar la afectación a la actividad.
En concreto vamos a profundizar en el funcionamiento de los siguientes gastos deducibles:
  • Local u oficina, en alquiler o en vivienda propia
  • Vehículo y gastos asociados: gasolina, mantenimiento, seguro
  • Teléfono móvil
  • Gastos de viaje y dietas: comidas, cenas, billetes de avión, taxis
  • Gastos de vestuario

Local u oficina específico para la actividad

No presentan problemas, deberás notificar a hacienda los datos de local en el momento de darte de alta cumplimentando el correspondiente modelo 036 o 037,  o presentar una modificación de datos de dichos impresos en el momento de trasladarte a un nuevo local u oficina. Podrás desgravarte todos los gastos asociados a ese local: alquiler, reformas, mantenimiento, luz, agua, teléfono, gastos asociados a la hipoteca o el seguro. También podrás amortizar la inversión realizada si lo hubieses comprado.

Local u oficina en una vivienda

Al igual que en el caso anterior debes notificárselo a Hacienda, indicando el porcentaje del domicilio dedicado a la actividad. Lo normal es que sea una habitación o máximo dos, por lo que se afectará entre un 15% y un 50% como máximo si no se quiere tener problemas. Los gastos asociados a la vivienda podrán desgravarse en ese mismo porcentaje. Aunque para poder desgravarse el alquiler hay un requisito adicional y es que el propietario nos haga un contrato con IVA por el total de la vivienda o al menos uno separado  por el alquiler del % afectado. Esto se debe a que el alquiler de locales para negocios está gravado con IVA. Y una cosa más, Hacienda se está poniendo quisquillosa y está empezando a pedir contadores separados de agua o luz para la parte "profesional" y la "privada" de la vivienda.

Teléfono móvil

Si sólo tienes una línea de móvil, Hacienda te permite imputar un 50% del gasto ya que considera que el 50% restante se dedica a llamadas relacionadas con tu vida personal.

Vehículo particular y gastos asociados (mantenimiento, gasolina, seguro …)

Aa efectos del IRPF sólo se admiten íntegramente como gastos en el caso de aquellos autónomos que se dediquen  a actividades de transporte de viajeros, mercancías, enseñanza de conductores o actividades comerciales, lo que incluye a taxistas, transportistas, repartidores, mensajeros, autoescuelas, agentes comerciales y representantes. El resto de autónomos no podrán deducirse estos gastos por el IRPF y sólo hasta un 50% en el caso del IVA. Adquirir el coche en renting es una opción cada vez más extendida, aunque está sujeta a las mismas limitaciones fiscales mencionadas en lo que se refiere a la deducción de las cuotas y del IVA soportado en las mismas. Si quieres profundizar en este tema hemos preparado un artículo específico sobre cómo deducir los gastos del coche.

Gastos de viajes y representación

Podrás desgravarte tanto los gastos de desplazamiento en transporte público (avión y  tren, pero también taxis) como los de estancia en hoteles y gastos de manutención (comidas, cenas). Aunque siempre deberá acreditarse el carácter profesional por lo que la realización de este tipo de gastos en fin de semana es difícil que sea aceptada por Hacienda. Por otra parte, el gasto en comidas de trabajo es uno de los más controvertidos, conviene que lo limites a la lógica de tu actividad y anotes siempre con quién tuviste la comida.

Gastos de vestuario

Sólo se admite el gasto en vestuario profesional como uniformes u otras prendas con el anagrama del negocio. El caso de los artistas admite una interpretación más flexible.

4. Gastos fiscalmente no deducibles

Las siguientes partidas de gasto no tendrán la consideración de gastos deducibles
  • Multas  y sanciones, incluidos recargos por presentar fuera de plazo las declaraciones de Hacienda.
  • Donativos y liberalidades.
  • Pérdidas del juego.
  • Gastos realizados con personas o entidades residentes en paraísos fiscales.
  • IVA soportado  que resulte deducible en la declaración del IVA.

martes, 4 de agosto de 2015

Nuevos tipos IRPF para profesionales

14/07/2015, Artículo elaborado y actualizado por Infoautónomos
A lo largo de éste artículo conoceremos qué son las retenciones del IRPF de los profesionales autónomos y las particularidades de las mismas, así como las últimas novedades del Impuesto tras la aprobación de la Reforma Fiscal y otras medidas anunciadas en julio de 2015. Veremos:
  • Quién debe practicar retenciones del IRPF y tipo a aplicar
  • Retenciones del IRPF para nuevos profesionales autónomos
  • Tipo reducido del 15% en las retenciones del IRPF para los autónomos con bajos ingresos (reforma fiscal 2014)
  • Otros autónomos obligados a practicar retenciones en sus facturas
  • Cuestiones relevantes sobre las retenciones del IRPF de los profesionales

1. Quién debe practicar retenciones y tipo a aplicar

En primer lugar hay que destacar que una gran parte de los autónomos no tiene que practicar retenciones en sus facturas, en concreto aquellos dados de alta en actividades empresariales, que son las incluidas en la sección primera del Impuesto de Actividades Económicas (IAE).
Los profesionales autónomos sí que deben como norma general incluir retenciones del IRPF en sus facturas. Se entiende por profesionales autónomos aquellos  dados de alta en las secciones segunda y tercera del Impuesto de Actividades Económicas (IAE), relativas a actividades profesionales y actividades artísticas.
El tipo de retención a aplicar en las facturas es con carácter general, a partir del 1 de enero de 2015 y con la entrada en vigor de la reforma fiscal, del 19%, porcentaje que en 2016 bajará al 18%, frente al 21% que se ha venido aplicando en los años 2013 y 2014.
Aunque el gobierno acaba de anunciar en Consejo de Ministros del 10 de julio que las retenciones de los autónomos van a bajar al 15% a partir del 12 julio de 2015, día siguiente a la publicación del Real Decreto que lo regula. Una medida con la que se había especulado pero que no esperábamos y que supone una grata sorpresa ya que conlleva volver al nivel de retenciones previo a la crisis.

2. Retenciones IRPF para nuevos profesionales autónomos

En el caso de los nuevos autónomos en actividades profesionales, en el año en que se dan de alta y los dos siguientes la retención a practicar es el 9%, siempre que en el año anterior no hayamos realizado actividades profesionales. A partir de ese momento la retención será del 21% o del 19%  desde enero de 2015 una vez entre en vigor la Reforma Fiscal, para pasar al 18% en 2016.
Aunque desde el 12 de julio de julio de 2015 vuelven al 7% según ha anunciado el Consejo de Ministros.
Es requisito necesario no haber estado de alta en una actividad económica en los doce meses anteriores para poder tener derecho a esta retención reducida, que mejora la liquidez del que la obtiene y por tanto ayuda a iniciar la actividad y emprender.
Las retenciones del IRPF de los nuevos profesionales autónomos subieron desde el 7% al 9% el 1 de septiembre de 2012, no estando previsto sin embargo que se reduzcan a partir de 2015 ni en el marco de la reforma fiscal 2014.

3. Tipo reducido de las retenciones del IRPF para los autónomos con bajos ingresos

Los profesionales autónomos con bajos ingresos disfrutarán de un tipo reducido a la hora de efectuar las retenciones en el IRPF. En concreto, y según la batería de "Medidas urgentes para el crecimiento, la compretitividad y la eficiencia", aprobada en julio de 2014, podrán aplicar untipo reducido del 15% los profesionales autónomos que ganen menos de 15.000 euros anuales.
Así, para realizar el cálculo, se tomarán como referencia los rendimientos íntegros derivados de actividades profesionales correspondientes al ejercicio inmediato anterior, que deberá ser inferior a 15.000 euros y representar más del 75 por ciento de la suma de los rendimientos íntegros de actividades económicas y del trabajo obtenidos por el contribuyente en dicho ejercicio.
Además, para poder aplicar este tipo de retención, los profesionales deberán comunicar al pagador de los rendimientos esta circunstancia, quedando obligado el pagador a conservar la comunicación debidamente firmada.
Como ya ha quedado dicho, desde julio de 2015, el porcentaje del 15% se generaliza para todos los profesionales autónomos, con lo que esta medida queda suprimida.

4. Otros autónomos obligados a practicar retenciones en sus facturas

Además de los profesionales autónomos, deberán practicar retenciones en sus facturas los autónomos dedicados a las siguientes actividades:
  • Algunas actividades en estimación objetiva (módulos): 1%.  Nota: Tras la Reforma Fiscal, las actividades que retienen un 1% están excluidas del Régimen de Módulos. 
  • Actividades ganaderas de engorde de porcino y avicultura: 1%
  • Actividades agrícolas y restantes actividades ganaderas: 2%
  • Actividades forestales: 2%

5. Cuestiones relevantes sobre las retenciones IRPF de los profesionales

Si eres profesional autónomo obligado a practicar retenciones del IRPF en tus facturas, no olvides estos consejos prácticos:
  • Las facturas a clientes particulares no llevan retención ya que esos particulares no presentan a Hacienda declaraciones por retenciones. Debes incluirlas siempre en facturas que emitas a otros autónomos (en actividades empresariales o profesionales)  y a sociedades y personas jurídicas.
  • Recuerda que como profesional autónomo, si más del 70% de tus facturas llevan retenciones estás exento de presentar la declaración trimestral del IRPF (modelo 130).
  • Las cantidades correspondientes a las retenciones tendrán que ingresarlas nuestros clientes en Hacienda. Siempre es recomendable que una vez que termina el año pidas loscertificados de retenciones a tus clientes para comprobar si las cantidades ingresadas y declaradas por ellos son correctas.
  • Algunas empresas clientes que subcontratan con freelance o profesionales autónomos  se ocupan directamente de preparar las facturas y de practicar y pagar las retenciones correspondientes. Si es tu caso, te ahorrarás el trabajo administrativo pero es importante que sepas que la obligación de facturar y llevar un libro de ingresos y gastos es tuya. Por eso pide siempre copia de esas facturas.


Y para picar , lo mejor

En nuestra sección de productos selectos puedes encontar las siguientres sugerencias :


lunes, 3 de agosto de 2015

Un nuevo colaborador L´ANEC DELS PIRINEUS

Damos la bienvenida a nuestro nuevo colaborador


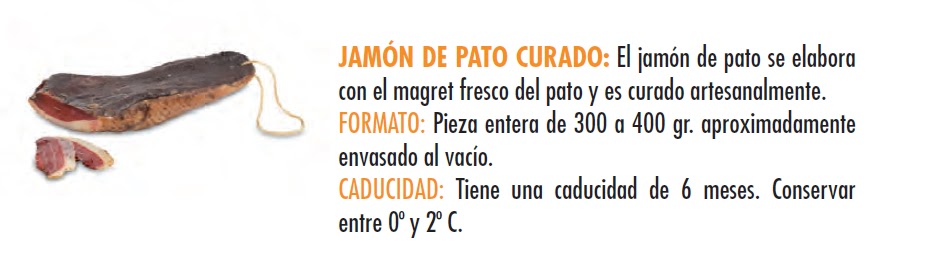
Nos aportara , dentro de nuestra gama de productos delicatessen , una enorme variedad en
productos derivados del pato.

Así tenemos , los siguientes :


miércoles, 29 de julio de 2015

LOS CAMBIOS EN LA FORMA DE TRIBUTAR DE LOS AUTÓNOMOS A PARTIR DE 2016


Desaparición de los Módulos de Autónomos 3, 4 y 5, que corresponden con las actividades de fabricación y construcción, que actualmente se les está aplicando una retención del 1%. A partir de ahora, las actividades económicas que estén incluidas en estos módulos, quedarán excluidas de este sistema de tributación.


Asimismo, el resto de actividades, se beneficiarán de una rebaja en la cuantía del volumen, para poder formar parte del sistema de tributación por módulos. De esta manera, las actividades comerciales al por menor, cuando no superen los 250.000€ anuales de ingresos y los 150.000€ anuales de gastos mantendrán el sistema de tributación por módulos.


Actividades de los módulos 3, 4 y 5

En concreto, las actividades empresariales que pertenecen a los módulos 3, 4 o 5, y, por tanto, dejarán de tributar a través de este sistema son las siguientes:

* Carpintería metálica y fabricación de estructuras metálicas.

* Calderería.

* Fabricación de artículos de ferretería, cerrajería, tornillería, derivados del alambre, menaje y      otros      artículos en metales n.c.o.p.

* Los relacionados con la confección en serie de prendas de vestir y sus complementos, excepto            cuando su ejecución se efectúe mayoritariamente por encargo a terceros y las que son ejecutadas        directamente por la propia empresa, cuando se realice exclusivamente para terceros y por encargo.

* Fabricación en serie de piezas de carpintería, parqué y estructuras de madera para la construcción.

* Industria del mueble de madera.

* Impresión de textos o imágenes.

* Albañilería y trabajos de construcción en general.

* Instalaciones y montajes excepto las relacionadas con fontanería, frío, calor y acondicionamiento de    aire.

* Instalaciones de: fontanería, frío, calor y acondicionamiento de aire.

* Instalación de pararrayos y similares.

* Montaje e instalación de cocinas.

* Montaje e instalación de aparatos elevadores de cualquier clase.

* Instalaciones telefónicas, telegráficas sin hilos y de televisión en edificios.

* Montajes metálicos e instalaciones industriales completas, sin vender ni aportar la maquinaria ni los    elementos objeto de instalación o montaje.

* Revestimientos, solados, pavimentos y colocación de aislantes.

* Carpintería y cerrajería.

* Pintura .

* Revestimientos con papel, tejido o plásticos.

* Terminación y decoración de edificios y locales.

* Trabajos en yeso y escayola.


Qué hacer si a tu empresa le afecta este cambio de la Reforma Fiscal


En primer lugar, se debe tener en cuenta que en el ejercicio de 2015 se seguirá tributando como hasta ahora. Sí hay que decidir de cara al próximo año si se tributa como autónomo en Estimación Directa o se constituye como Sociedad Mercantil. Para ello, hay que estudiar la facturación media y la situación fiscal para poder hacer el cálculo de lo que supondrá un caso u otro en la declaración de la renta y cual interesa más.

jueves, 23 de julio de 2015

Diferentes Sabores de "La Vega"


Crema Balsámica a la Frambuesa

Una combinación original y sugerente que da una nueva dimensión a tus recetas.El sabor de la frambuesa se integra a la perfección con nuestro vinagre y le otorga un color que aporta luminosidad a los platos.

Color rojizo y luminoso, posee un sabor agridulce y equilibrado que se complementa con un sutil aroma a frambuesa


Crema Balsámica de vinagre de Jerez

Jerez es una de las zonas viniticolas en las que se producen los mejores vinagres del mundo. Para nuestra crema usamos vinagres envejecidos en barricas durante seis meses. Su aroma generoso y con las tonalidades de la madera lo hacen perfecto para el aliño de ensaladas y el acompañamiento de marinados y encurtidos.

Tiene un color marrón oscuro, un sabor agridulce con mucho equilibrio y un olor limpio y aromático


Crema Balsámica de Mango

Compuesta por vinagre balsámico y un 20% de pulpa de mango, s un ingrediente que aportará un destacado toque exotico a tus platos de carnes frías o calientes, pescados , ensaladas y postres. Pruébala también con helado.

Color amarillo frutal, sabor agridulce y equilibrado y olor limpio característico del mango. 


Crema Balsámica de Manzana

Elaborada a partir de vinagre de manzana sabiamente mezclado con concentrado de mosto, resulta perfecto para combinarlo con helados,macedonias y ensaladas. Además, resulta sublime con los pescados blancos.

Color amarillo pálido y un sabor intenso y frutal, presenta un olor limpio a manzana.


Crema Balsámica de vinagre de Módena

Nuestra variedad más clásica y universal. Con la base del vinagre balsámico de Módena, conseguimos una crema con un gran equilibrio entre acidez y dulzor y que guarda todos los aromas de la uva con la que esta producido. Ideal para platos a base de carnes frías o calientes, pescados , ensaladas, aperitivos, postres y helados.

Color marrón oscuro, posee un sabor dulce y muy equilibrado que combina con un olor limpio y aromático. 


Crema Balsámica de Naranja

Creada con la base de nuestro balsámico, esta crema aporta, gracias a la adición del zumo de naranja, un toque exotico y original a tus platos. Combina a la perfección con todo tipo de postres y también con pescados azules.

Color marrón oscuro, sabor agridulce y equilibrado con un suave toque a naranja que se acompaña con un agradable olor a cítricos.


Crema Balsámica al Pedro Ximenez

A partir de una de las uvas dulces mas famosas del mundo, elaboramos esta crema que destaca por su sabor suave y harmonioso y con una cremosidad que le convierte en un ingrediente indispensable para carnes ( ternera,pato,carpaccio) , foie, pescados o ensaladas. Combina perfectamente también con frutas, quesos y helados.

Presenta un color marrón oscuro y luminoso, un sabor intenso a vino dulce y un equilibrio propio de las uvas Pedro Ximenez.


Crema Balsámica de Uva Blanca

Ideal para la decoración tanto de platos dulces como salados. Su reducción cremosa permite un uso muy versátil. Pruebalo con verduras, ya sean frescas o cocinadas, pescados , queso fresco y postres como helados y macedonias.

Color blanco, sabor dulce muy equilibrado y olor limpio y aromático.


          Consultanos donde y como las puedes conseguir